
Wenn wir neue Interessenten für unsere Vermögensverwaltung kennenlernen, stellen wir gerne eine scheinbar einfache Frage: Warum möchten Sie Ihr Geld überhaupt anlegen? Noch bevor wir die Frage weiter präzisieren können, fällt häufig ein Satz: „Ich will mindestens die Inflation schlagen.“
Grundsätzlich ist das ein sehr gutes Ziel. Trotzdem haken wir an dieser Stelle immer noch einmal nach. Wenn Geld schon dazu dienen soll, Kaufkraft zu speichern, wofür soll diese Kaufkraft später eigentlich eingesetzt werden? Für die Reisen im Ruhestand, das Studium der Kinder, das eigene Haus oder einfach für die Gewissheit, finanziell unabhängig zu sein? Kurz gesagt: Warum ist Geld für Sie wichtig?
Die Antworten fallen so unterschiedlich aus wie die Menschen, die sie geben. Und genau darin liegt der Kern: Wer weiß, wofür er sein Geld später ausgeben möchte, merkt schnell, dass „die Inflation schlagen“ für jeden etwas anderes bedeutet. Die Idee, Kaufkraft in die Zukunft zu transportieren, ist also richtig. Die Umsetzung ist aber anspruchsvoller, als der Satz vermuten lässt. Warum das so ist, zeigen wir in dieser Ausgabe anhand von drei Gründen:
Erstens: Wenn da die Steuer nicht wäre …
Über die Inflation wird viel gesprochen, die Steuer vergessen dagegen erstaunlich viele. Das Ziel, die Inflation zu schlagen, kann man sich auf den ersten Blick recht leicht machen. Rund 2,5 % gibt es derzeit auf Geldmarktfonds und einige Tagesgeldkonten. Die Inflation liegt im Moment zwischen 2 und 3 %. Passt doch!
Leider nein. Denn auf Kursgewinne, Zinsen und Dividenden werden in Deutschland immer Kapitalertragsteuer und Solidaritätszuschlag fällig, zusammen 26,375 %. Für Kirchenmitglieder kommt die Kirchensteuer noch hinzu. Von 2,50 % Zins bleiben damit nur 1,84 % übrig. Bei einer Inflation von 2,2 % wie im Gesamtjahr 2025 verliert das Ersparte so jedes Jahr real an Wert, bei den 3,3 % aus dem September erst recht. Um eine Inflation von 2,5 % nach Steuern gerade auszugleichen, bräuchte es einen Zins von 3,40 %, bei 3,3 % Inflation sogar fast 4,5 %.
Dass die Inflationsrate höher liegt als der EZB-Einlagezins – er ist die maßgebliche Orientierung für Tagesgeld, Festgeld und Geldmarktfonds – ist eher die Regel als die Ausnahme. Nach Steuern erst recht! In nur sechs von 27 Jahren war dieser sogenannte Realzins (Zins minus Inflation) positiv.
Zins minus Steuern minus Inflation: Der Realzins für Anleger seit 1999
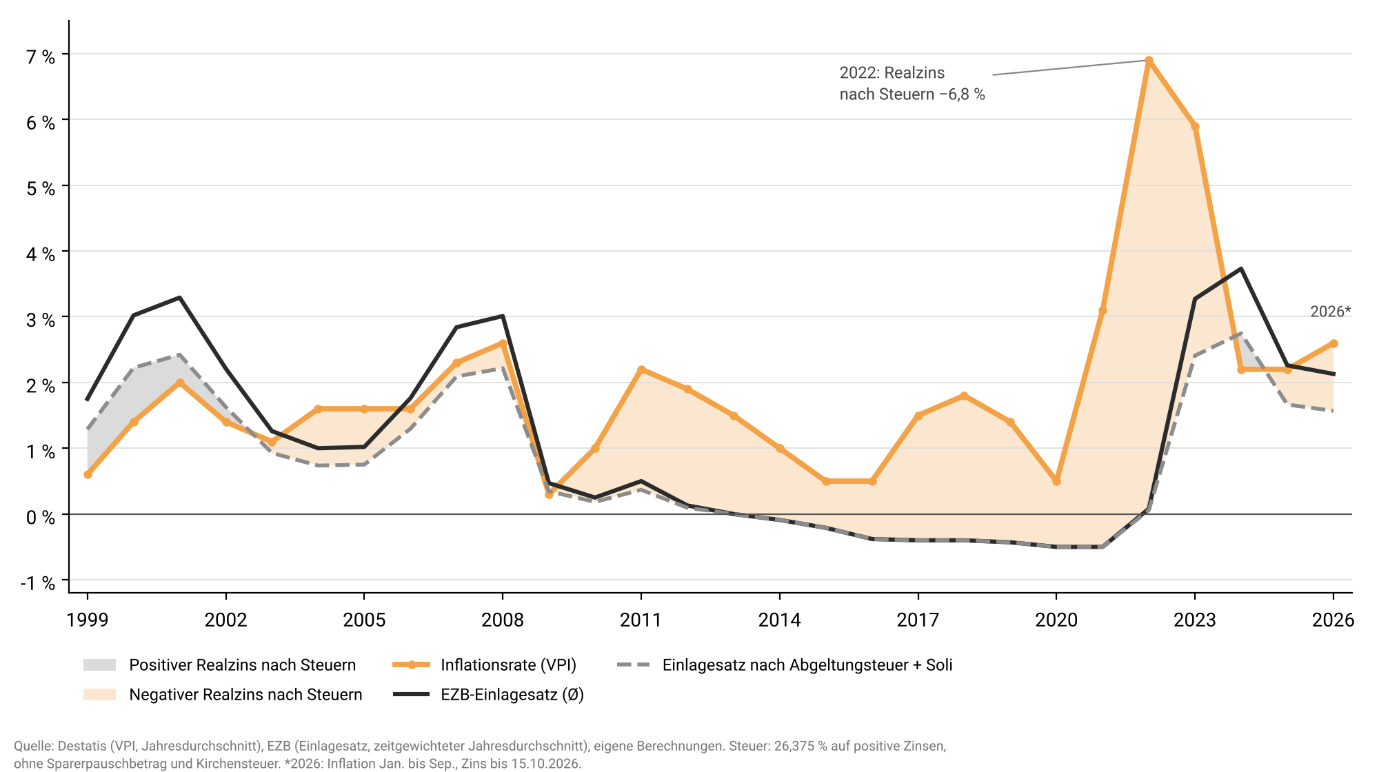
Von 1999 bis 2025 lag der Zins nur in 11 von 27 Jahren über der Inflation. Zieht man auch noch Steuern ab, bleiben gerade einmal 6 Jahre mit einem positiven Realzins übrig. Und die liegen fast alle mehr als 20 Jahre zurück. Im Schnitt dieser 27 Jahre betrug der Einlagesatz 1,1 % bei einer durchschnittlichen Inflation von 1,9 %. Wer 1999 100.000 Euro zum Einlagesatz angelegt hätte, hätte Ende 2025 nach Steuern nominal rund 122.500 Euro auf dem Konto gehabt. In der Kaufkraft von 1999 entspricht das aber nur noch rund 74.400 Euro. Ein Viertel der Kaufkraft ist also verloren gegangen, obwohl der Kontostand nie gesunken ist.
Dabei ist diese Rechnung noch freundlich. Die meisten Banken haben den Einlagesatz nur zeitverzögert und selten vollständig an ihre Kunden weitergegeben. Am Fazit ändert das nichts: Risikolos und nach Steuern die Inflation zu schlagen, ist in Deutschland nicht möglich.
Wer seine Kaufkraft langfristig erhalten oder mehren möchte, kommt um Risikoprämien, allen voran die Aktienmarktprämie, nicht herum.
2. „Die Inflation schlagen“ ist eine sehr persönliche Angelegenheit
Tatsächlich ist die offizielle Zahl ein Durchschnitt über alle Haushalte in Deutschland, gewichtet nach einem statistischen Warenkorb. Er ist der beste Schätzer, doch wie das halt so ist mit dem Gesetz der großen Zahlen: Niemand lebt genau diesen Durchschnitt. Ob Sie die Inflation schlagen, hängt deshalb von zwei Dingen ab: was Sie konsumieren und wie sich Ihr Konsum über die Zeit verändert. Schauen Sie gerne mal in den offiziellen Warenkorb – viele der über 700 Waren oder Dienstleistungen werden Sie in Ihrem Alltag nicht (mehr) finden: Tabakwaren oder Babynahrung; selbst Bestattungskosten sind enthalten.
Nun der Clou: Die Preise innerhalb des Warenkorbs entwickeln sich höchst unterschiedlich. Die folgende Übersicht zeigt die Teilbereiche des Verbraucherpreisindex seit 2020. Seit der Umstellung auf das Basisjahr 2020 sind diese Teilindizes direkt vergleichbar. Zur Einordnung: Über zehn Jahre, von 2015 bis 2025, stieg der Gesamtindex um 29 %.
| Bereich des Warenkorbs | 2020 bis 2025 | pro Jahr |
| Haushaltsenergie (Strom, Gas, Heizöl u. a.) | +46,9 % | +8,0 % |
| Kraftstoffe | +37,5 % | +6,6 % |
| Nahrungsmittel | +35,9 % | +6,3 % |
| Pauschalreisen | +35,9 % | +6,3 % |
| Gaststätten und Beherbergung | +31,7 % | +5,7 % |
| Andere Waren und Dienstl. (u. a. Versicherungen) | +27,0 % | +4,9 % |
| Alkohol und Tabak | +26,3 % | +4,8 % |
| Verbraucherpreisindex insgesamt | +21,9 % | +4,0 % |
| Bildung | +19,8 % | +3,7 % |
| Möbel und Haushaltsgeräte | +18,0 % | +3,4 % |
| Freizeit, Unterhaltung, Kultur | +17,6 % | +3,3 % |
| Gesundheit | +10,8 % | +2,1 % |
| Bekleidung und Schuhe | +10,2 % | +2,0 % |
| Nettokaltmiete | +10,0 % | +1,9 % |
| Post und Telekommunikation | -1,6 % | -0,3 % |
Quelle: Statistisches Bundesamt (Destatis), Verbraucherpreisindex, Jahresdurchschnitte, 2020 = 100, Pressemitteilung Nr. 019 vom 16. Januar 2026; eigene Berechnung der jährlichen Rate.
Auffällig ist das Muster: Teurer wurden vor allem Energie, Lebensmittel und Dienstleistungen, bei denen Arbeit und Personal den Preis bestimmen, also Reisen, Restaurants, Hotels, Versicherungen und Reparaturen. Allein die Kfz-Versicherung war 2024 um 43,6 % teurer als 2020. Deutlich günstiger wurde dagegen fast alles, was mit Technik zu tun hat. Fernseher kosteten 2024 rund 16 % weniger als 2020. Telekommunikation ist heute sogar billiger als vor fünf Jahren, obwohl das Datenvolumen um ein Vielfaches gewachsen ist. Diese Bereiche haben einen klar deflationären Charakter.
Was bedeutet das konkret? Zwei Beispiele:
Das reisefreudige Ruhestandspaar: Ein Ehepaar hat ein Berufsleben lang gespart, um im Ruhestand die Welt zu sehen. Von 60.000 Euro Jahresausgaben fließen 20.000 Euro in Reisen, Hotels und Restaurants. Genau diese Bereiche sind seit 2020 um gut ein Drittel teurer geworden, also um rund 6 % pro Jahr statt der offiziellen 4 %. Um heute die gleichen Reisen zu machen wie 2020, braucht das Paar rund 2.400 Euro pro Jahr mehr, als die offizielle Inflationsrate vermuten lässt. Seine persönliche Inflation liegt damit klar über dem Durchschnitt.
Der Heimkino-Liebhaber: Ganz anders sieht es bei jemandem aus, der seine Freizeit am liebsten zu Hause mit Filmen und Serien verbringt. Fernseher, Internetanschluss und Mobilfunk sind für ihn heute günstiger als vor fünf Jahren. Das Netflix-Abos kostet in etwa so viel, wie eine einzelne DVD vor 20 Jahren. In diesem Teil seines Budgets hat er schlicht keine Inflation erlebt, sondern Deflation.
Dahinter steckt eine Verschiebung, die man bei der Planung kennen sollte: Mit zunehmendem Alter wandern die Ausgaben typischerweise von Waren hin zu Dienstleistungen wie Reisen, Gesundheit und Pflege. Gerade dort steigen die Preise überdurchschnittlich. 2025 verteuerten sich Dienstleistungen um 3,5 %, Waren nur um 1,0 %. Wer also für den Ruhestand plant, sollte nicht nur mit der offiziellen Durchschnittsinflation rechnen. Das Statistische Bundesamt bietet übrigens einen persönlichen Inflationsrechner an, mit dem man die Gewichte im Warenkorb an den eigenen Konsum anpassen kann.
3. Die unterschätzteste Inflation ist die Lifestyle-Inflation
Die Verbraucherpreisinflation können wir nicht beeinflussen. Es gibt aber eine zweite Form der Inflation, die in der Praxis oft viel stärker am Vermögensaufbau nagt und die wir sehr wohl selbst in der Hand haben: die sogenannte Lifestyle-Inflation (englisch Lifestyle-Creep). Gemeint ist das schleichende Mitwachsen der Ausgaben mit dem Einkommen.
Mit dem ersten richtigen Gehalt kommt der 1er BMW, nach der Beförderung der 3er, mit der Partnerschaft im Unternehmen der 5er. Aus dem Mittelklassehotel wird das Fünf-Sterne-Resort, aus der Economy Class der Business-Flug, aus der Pizzeria um die Ecke das Sternerestaurant, aus der Dreizimmerwohnung das Haus mit Garten. Jeder einzelne Schritt ist für sich genommen nachvollziehbar und oft auch verdient. In der Summe entsteht aber eine private Inflationsrate, die nicht bei 2 % liegt, sondern im Gleichschritt mit dem Gehalt wächst. Und anders als die Preise im Supermarkt lässt sie sich nur schwer wieder zurückdrehen.
Die Wissenschaft beschäftigt sich mit diesem Phänomen seit Jahrzehnten:
Der Sperrklinkeneffekt: Schon 1949 beschrieb James Duesenberry, dass sich unser Konsum am eigenen bisherigen Höchststand und am Umfeld orientiert. Einmal erreichte Standards werden selbst bei sinkendem Einkommen nur ungern aufgegeben.
Die hedonische Tretmühle: Die Psychologen Philip Brickman und Donald Campbell zeigten 1971, dass wir uns an einen höheren Lebensstandard schnell gewöhnen. Die Zufriedenheit kehrt nach kurzer Zeit auf ihr Ausgangsniveau zurück, die höheren Kosten bleiben.
Mithalten mit den Nachbarn: Agarwal, Mikhed und Scholnick werteten 2020 Lotteriegewinne in Kanada aus. Je höher der Gewinn eines Nachbarn, desto häufiger meldeten die unmittelbaren Nachbarn in den folgenden zwei Jahren Privatinsolvenz an. Pro 1.000 kanadische Dollar Gewinn stiegen die Insolvenzen um 2,4 %. Auffällig: Die Betroffenen besaßen überdurchschnittlich viele sichtbare Statussymbole wie Autos und Häuser.
Hohes Einkommen schützt nicht: Eine Studie von Carlson, Kim, Lusardi und Camerer (2015) untersuchte NFL-Profis, die im Mittel rund 3,2 Millionen US-Dollar in wenigen Jahren verdienten. Dennoch meldeten 15,7 % innerhalb von zwölf Jahren nach dem Karriereende Insolvenz an. Wie lange und wie gut jemand verdient hatte, machte dabei kaum einen Unterschied.
Wie viel das ausmacht, zeigt ein einfaches Beispiel. Zwei Personen verdienen jeweils 5.000 Euro netto im Monat. Beide geben 4.000 Euro aus und legen 1.000 Euro zur Seite. Beide bekommen jedes Jahr 4 % mehr Gehalt, und beide legen ihr Erspartes mit 6 % Rendite pro Jahr an. Der einzige Unterschied liegt im Umgang mit den Gehaltserhöhungen:
- Person A gibt mit jeder Gehaltserhöhung auch mehr aus. Nach 20 Jahren liegen ihre Ausgaben bei 8.427 Euro im Monat. Sie spart weiterhin 20 % ihres Einkommens.
- Person B erhöht ihre Ausgaben nur so weit, wie die Preise steigen, also um 2,5 % pro Jahr. Sie lebt damit genauso gut wie am Anfang, verzichtet also auf nichts. Nach 20 Jahren gibt sie 6.395 Euro im Monat aus und spart inzwischen fast 40 % ihres Einkommens.
Das Ergebnis nach 20 Jahren: Person A hat rund 637.000 Euro angespart, Person B rund 935.000 Euro. Der Unterschied von knapp 300.000 Euro kommt nicht von einer besseren Geldanlage, sondern allein daher, dass Person B nicht jede Gehaltserhöhung gleich wieder ausgegeben hat.
Fazit: Welche Inflation wollen Sie schlagen?
Der Satz „Ich möchte die Inflation schlagen“ verdient ein deutlich differenzierteres Bild. Erstens zählt die Rendite nach Steuern, und die reicht ohne Risiko in Deutschland nur selten aus. Zweitens zählt Ihr persönlicher Warenkorb und nicht der Durchschnitt aller Haushalte. Und drittens zählt, wie stark Ihre eigenen Ansprüche mitwachsen. Entsprechend sollte auch die Anlagestrategie ausgelegt sein: Wer im Ruhestand viel reisen möchte, braucht eine höhere Zielrendite als jemand mit bescheidenen, eher warenlastigen Ausgaben. Das wiederum bestimmt, wie viel Risiko, etwa in Form einer höheren Aktienquote, sinnvoll und notwendig ist.
Für den eigenen Vermögensaufbau möchten wir Ihnen ein paar Anregungen mitgeben:
- Rechnen Sie real und nach Steuern.
- Kennen Sie Ihre persönliche Inflationsrate.
- Nutzen Sie Liquidität als Reserve, nicht als Strategie.
- Steigern Sie Ihre Ausgaben nicht im gleichen Verhältnis wie Ihr Einkommen.
- Seien Sie besonders vorsichtig bei Fixkosten.
- Geben Sie Geld für das aus, was Ihnen wirklich wichtig ist.
Quellen: Statistisches Bundesamt (Destatis): Verbraucherpreisindex, Pressemitteilungen Nr. 019 vom 16.01.2026 und Nr. 364 vom 13.10.2026, Gesamtindex und 12 Abteilungen (2020 = 100), Zahl der Woche zu Fernsehgeräten und Kfz-Versicherung; Europäische Zentralbank: Leitzinsen, geldpolitischer Beschluss vom 10.09.2026; Duesenberry, J. S. (1949). Income, Saving and the Theory of Consumer Behavior. Harvard University Press; Brickman, P., & Campbell, D. T. (1971). Hedonic relativism and planning the good society. In: Appley, M. H. (Hrsg.), Adaptation-Level Theory, 287 bis 302; Agarwal, S., Mikhed, V., & Scholnick, B. (2020). Peers‘ Income and Financial Distress: Evidence from Lottery Winners and Neighboring Bankruptcies. The Review of Financial Studies, 33(1), 433 bis 472; Carlson, K., Kim, J., Lusardi, A., & Camerer, C. F. (2015). Bankruptcy Rates among NFL Players with Short-Lived Income Spikes. American Economic Review, 105(5), 381 bis 384; Thaler, R. H., & Benartzi, S. (2004). Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving. Journal of Political Economy, 112(S1), 164 bis 187.


